 Tonk News Editorial Team
कार खरीदते समय जब बात फाइनेंस और लोन की आती है, तो कई लोग जल्दबाजी में गलत फैसले ले लेते हैं। डीलर आपको एक आकर्षक मंथली किस्त यानी EMI बताता है, बैंक ब्याज दर बताता है और खरीदार का पूरा फोकस सिर्फ इस बात पर चला जाता है कि महीने की किस्त कम से कम कैसे हो। लेकिन क्या आप जानते हैं कि यही कम EMI आपको लंबे समय में भारी पड़ सकती है?
RBI के नए डिस्क्लोजर नियमों और केएफएस यानी की-फैक्ट्स स्टेटमेंट्स के तहत अब ग्राहकों को लोन की पूरी जानकारी देना अनिवार्य है, फिर भी लोग बिना सोचे-समझे साइन कर देते हैं।
सवाल-जवाब में जानिए वे गलतियां जो आपकी कार को बेवजह महंगी बना देती हैं और इनसे कैसे बचा जाए…
सवाल: कार लोन लेते समय खरीदार सबसे बड़ी गलती क्या करते हैं?
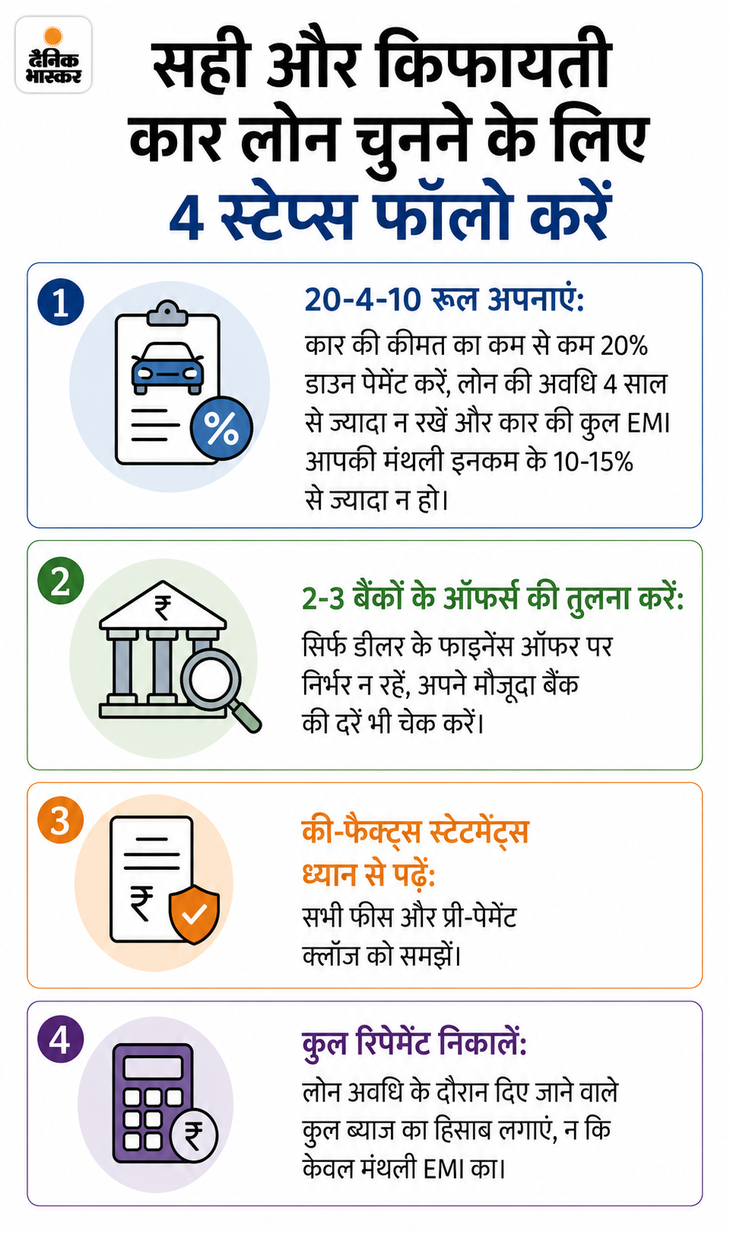
जवाब: कार फाइनेंस कराते समय सबसे आम गलती यह होती है कि खरीदार लोन की कुल लागत देखने के बजाय केवल मंथली EMI देखकर बजट तय करते हैं। उदाहरण के लिए ₹15,000 की EMI सुनने में आसान लग सकती है, लेकिन यह इस बात पर निर्भर करता है कि आप इसे कितने साल तक चुकाएंगे।
लोन की अवधि 3 साल से बढ़ाकर 5 या 7 साल करने पर आपकी हर महीने की किस्त तो कम हो जाएगी, लेकिन कुल ब्याज की रकम कई गुना बढ़ जाएगी। डीलर की दिखाई गई EMI पर तुरंत हां करने के बजाय, हमेशा यह कैलकुलेट करें कि लोन के आखिरी में आप कुल कितना पैसा बैंक को वापस कर रहे हैं।
सवाल: डीलर जो पहला लोन ऑफर दे, उसे ही स्वीकार कर लेना नुकसानदेह क्यों है?
जवाब: कार शोरूम में सुविधा के नाम पर डीलर जिस बैंक या NBFC का लोन ऑफर दिखाता है, लोग बिना तुलना किए उसे मान लेते हैं। डीलर के पास कई बैंकों के टाई-अप होते हैं, लेकिन जरूरी नहीं कि पहला ऑफर आपके लिए सबसे सस्ता हो।
अलग-अलग बैंकों और NBFCs की ब्याज दरों, प्रोसेसिंग फीस और अन्य चार्ज में अंतर होता है। RBI के नियमों के अनुसार, बैंकों को लोन की ऑल-इन कॉस्ट यानी कुल लागत पारदर्शी रूप से बतानी होती है। ब्याज दर में महज 0.5% से 1% का अंतर भी 5 साल के लोन में आपके हजारों रुपए बचा सकता है।
सवाल: कम डाउन पेमेंट करने से क्या नुकसान होता है?
जवाब: शुरुआत में कम डाउन पेमेंट करना काफी आकर्षक लगता है, क्योंकि बैंक खाते में ज्यादा नकदी बची रहती है। लेकिन डाउन पेमेंट कम होने का सीधा मतलब है- बड़ा लोन। लोन की रकम जितनी ज्यादा होगी, आपको उतना ही ज्यादा ब्याज चुकाना पड़ेगा और आपकी EMI भी बड़ी होगी।
हालांकि, एक्सपर्ट्स सलाह देते हैं कि डाउन पेमेंट बढ़ाने के चक्कर में अपना सारा इमरजेंसी फंड खत्म न करें। एक सही बैलेंस बनाएं, जहां आपका लोन भी छोटा रहे और आपकी बचत और सिक्योरिटी फंड भी बरकरार रहे।
सवाल: कार लोन के हिडन चार्जेस और फाइन प्रिंट में क्या देखना चाहिए?
जवाब: ज्यादातर खरीदार सिर्फ ब्याज दर यानी इंटरेस्ट रेट पर ध्यान देते हैं और बाकी पेपर्स को बिना पढ़े साइन कर देते हैं। प्रोसेसिंग फीस, डॉक्यूमेंटेशन चार्ज, इंश्योरेंस-लिंक्ड कॉस्ट और समय से पहले लोन बंद करने के चार्ज (प्रीपेमेंट/फोरक्लोजर चार्जेस) लोन को महंगा बना देते हैं।
आरबीआई के नए नियमों के तहत रेगुलेटेड लेंडर्स को की-फैक्ट्स स्टेटमेंट यानी KFS के जरिए सभी लागू चार्ज और पेनल्टी चार्ज की पूरी जानकारी स्पष्ट रूप से देनी होती है। लोन फाइनल करने से पहले बैंक से पूरे फी-शेड्यूल की लिखित कॉपी जरूर मांगें।
सवाल: लोन लेने से पहले प्री-पेमेंट और फोरक्लोजर नियमों को जानना क्यों जरूरी है?
जवाब: कार खरीदने के 1 या 2 साल बाद आपकी वित्तीय स्थिति बदल सकती है। आपको इंसेंटिव, बोनस या सैलरी हाइक मिल सकता है और आप अपना लोन जल्दी खत्म करना चाह सकते हैं।
अगर आपने पहले से लोन एग्रीमेंट नहीं जांचा है, तो पार्ट-पेमेंट या प्री-क्लोजर पर बैंक भारी पेनल्टी लगा सकते हैं। फिक्स्ड और फ्लोटिंग रेट लोन के नियम अलग-अलग होते हैं। इसलिए लोन लेने से पहले ही जान लें कि पेनल्टी-फ्री प्री-पेमेंट का विकल्प उपलब्ध है या नहीं।
सवाल: क्या कार की कुल लागत में सिर्फ कार की कीमत और लोन का ब्याज ही शामिल होता है?
जवाब: नहीं, यही दूसरी सबसे बड़ी गलतफहमी है। कार का वास्तविक खर्च केवल EMI और ऑन-रोड प्राइस तक सीमित नहीं होता।
जब आप फाइनेंस पर कार लेते हैं, तो आपकी जेब पर EMI के अलावा इंश्योरेंस, फ्यूल का खर्च, रूटीन मेंटेनेंस, सर्विसिंग, और अचानक आने वाले रिपेयर खर्च का भी बोझ पड़ता है।
अगर आपकी EMI आपके टेक-होम पे का बहुत बड़ा हिस्सा ले लेती है, तो अन्य जरूरी खर्चों और निवेश के लिए पैसे कम पड़ जाएंगे।
सवाल: RBI का डिस्क्लोजर फ्रेमवर्क खरीदारों की मदद कैसे करता है?
जवाब: RBI ने ग्राहकों को पारदर्शिता देने के लिए की-फैक्ट्स स्टेटमेंट्स (KFS) और डिस्क्लोजर फ्रेमवर्क लागू किया है। इसके तहत बैंकों को लोन की एनुअल परसेंटेज रेट (APR), कुल ब्याज, प्रोसेसिंग फीस और सभी हिडन चार्ज एक ही पेज पर स्पष्ट भाषा में लिखकर देने होते हैं।
इस नियम का मकसद खरीदार को लोन के सभी वित्तीय पहलुओं से रूबरू कराना है ताकि वह सोच-समझकर फैसला ले सके। हालांकि, जानकारी उपलब्ध होने के बाद भी अलग-अलग ऑफर्स की तुलना करना खुद खरीदार की जिम्मेदारी है।
क्या होता है की-फैक्ट्स स्टेटमेंट्स (KFS)?
KFS एक ऐसा दस्तावेज है जो बैंक या लोन देने वाली संस्था को लोन एग्रीमेंट से पहले ग्राहक को देना अनिवार्य होता है। इसमें एक ही जगह पर लोन की रकम, ब्याज दर, एनुअल परसेंटेज रेट (APR), प्रोसेसिंग फीस, लेट पेमेंट पेनल्टी और प्री-पेमेंट चार्ज लिखे होते हैं। इसे पढ़कर आप तुरंत समझ सकते हैं कि आपका लोन वास्तव में कितना महंगा है।